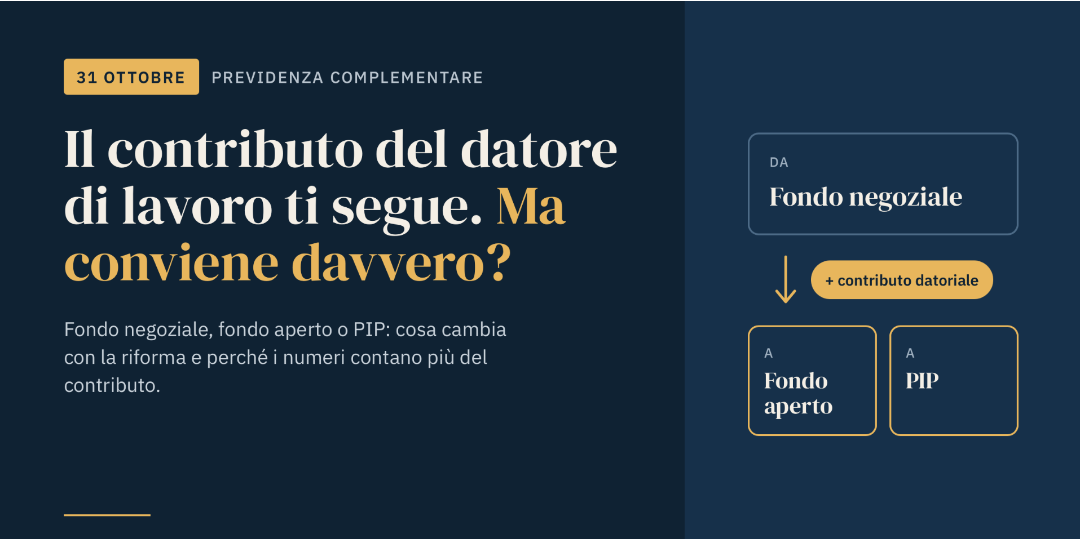
Il 31 ottobre segna, sulla carta, la fine del vincolo che legava il contributo aziendale al fondo di categoria e l'avvio di una vera concorrenza tra negoziali, fondi aperti e PIP. Ma la partita non è chiusa.
Ad oggi il lavoratore dipendente che aderisce al fondo negoziale previsto dal proprio contratto collettivo riceve, oltre al TFR e al proprio contributo, un versamento aggiuntivo a carico dell'azienda, in genere pari all'1-2% della retribuzione lorda.
Il trasferimento della posizione ed il versamento del tfr verso un fondo aperto o un PIP era già possibile prima di questa riforma, ma il contributo datoriale seguiva il lavoratore solo "nei limiti e secondo le modalità stabilite dai contratti o accordi collettivi".
In pratica, quasi sempre, chi lasciava il fondo di categoria perdeva il contributo aziendale. Per questo la portabilità era rimasta, di fatto, solo teorica.
Cosa cambia dal 31 ottobre 2026.
La Legge di Bilancio 2026 (L. 199/2025, art. 1, comma 202) ha eliminato dal D.Lgs. 252/2005 il rinvio ai contratti collettivi. Il contributo datoriale diventa quindi un diritto che segue il lavoratore nella forma pensionistica che sceglie, anche se non è quella prevista dal contratto.
In pratica il lavoratore avrebbe la possibilità di scegliere lo strumento che ritiene più efficiente e adatto alle sue esigenze senza dover rinunciare al contributo del datore di lavoro. Dopo due anni di permanenza minima nel fondo di partenza, il lavoratore può richiedere la portabilità verso una nuova forma di previdenza complementare (FPA o PIP) e l’azienda è tenuta a continuare a versare il contributo datoriale ed il contributo del lavoratore previsto dal CCNL di appartenenza.
La norma originariamente sarebbe dovuta entrare in vigore dal 1° luglio 2026, poi il termine è slittato al 31 ottobre a seguito dell’opposizione di Fondi negoziali, sindacati e associazioni datoriali che chiedono di rivedere la norma.
Ad oggi non sono pervenute notizie in merito ad una ulteriore proroga, ma nemmeno la pubblicazione delle istruzioni operative da parte della COVIP indispensabili per far partire la manovra.
Mi sorge spontanea anche un’altra domanda, che spero venga chiarita in un prossimo futuro, la norma prevede che il lavoratore che ha già maturato almeno due anni nel fondo di categoria possa sceglierne un altro mantenendo il contributo del datore di lavoro, ma per i neo assunti o chi ha lasciato fino ad ora il tfr in azienda? Per assicurarsi il contributo del datore di lavoro devono per forza iscriversi al fondo negoziale e dopo due anni avere la possibilità di scegliere un’altra forma o gli sarà data la possibilità di evitare questo “giro burocratico” e di usufruire del contributo anche se fin da subito versano il tfr ad un FPA o PIP?
SEI SICURO CHE NON VALGA LA PENA SCEGLIERE UN FPA O UN PIP ANCHE SE PERDI IL CONTRIBUTO DEL DATORE DI LAVORO?
Adesso che la partita è aperta, il mio consiglio è di non avere fretta e osservare come evolverà la riforma.
Ma, conti alla mano, c’è una domanda che vale la pena porsi: il contributo del datore di lavoro è sempre così conveniente da rendere un fondo negoziale la scelta migliore?
Ho preso dal sito della COVIP i rendimenti annualizzati di tre Fondi pensione di categoria ed ho simulato il montante a 10 anni tenendo conto del contributo del datore di lavoro e li ho confrontati con il montante che si sarebbe ottenuto in un PIP che conosco bene (senza il contributo del datore di lavoro), risultato: il montante ottenuto con il PIP è risultato il più elevato anche quasi del 10%.
In molti casi, quindi, i rendimenti più elevati registrati da determinati FPA e PIP, anche al netto dei costi, possono compensare ampiamente la rinuncia al contributo aziendale. In altri, invece, il fondo negoziale può restare la soluzione più adatta.
La differenza la fanno i numeri, l’orizzonte temporale e la situazione personale di ciascuno.
Vuoi capire qual è la soluzione migliore per te? Contattami: analizzeremo insieme la tua posizione previdenziale per aiutarti a fare una scelta consapevole.
